Borç Kapatma Kredisi Nedir? Ne Zaman Mantıklıdır?
Borç kapatma kredisi nedir, nasıl çalışır ve ne zaman avantajlıdır? Toplam maliyet, vade ve aylık taksit açısından dikkat edilmesi gerekenleri öğrenin.
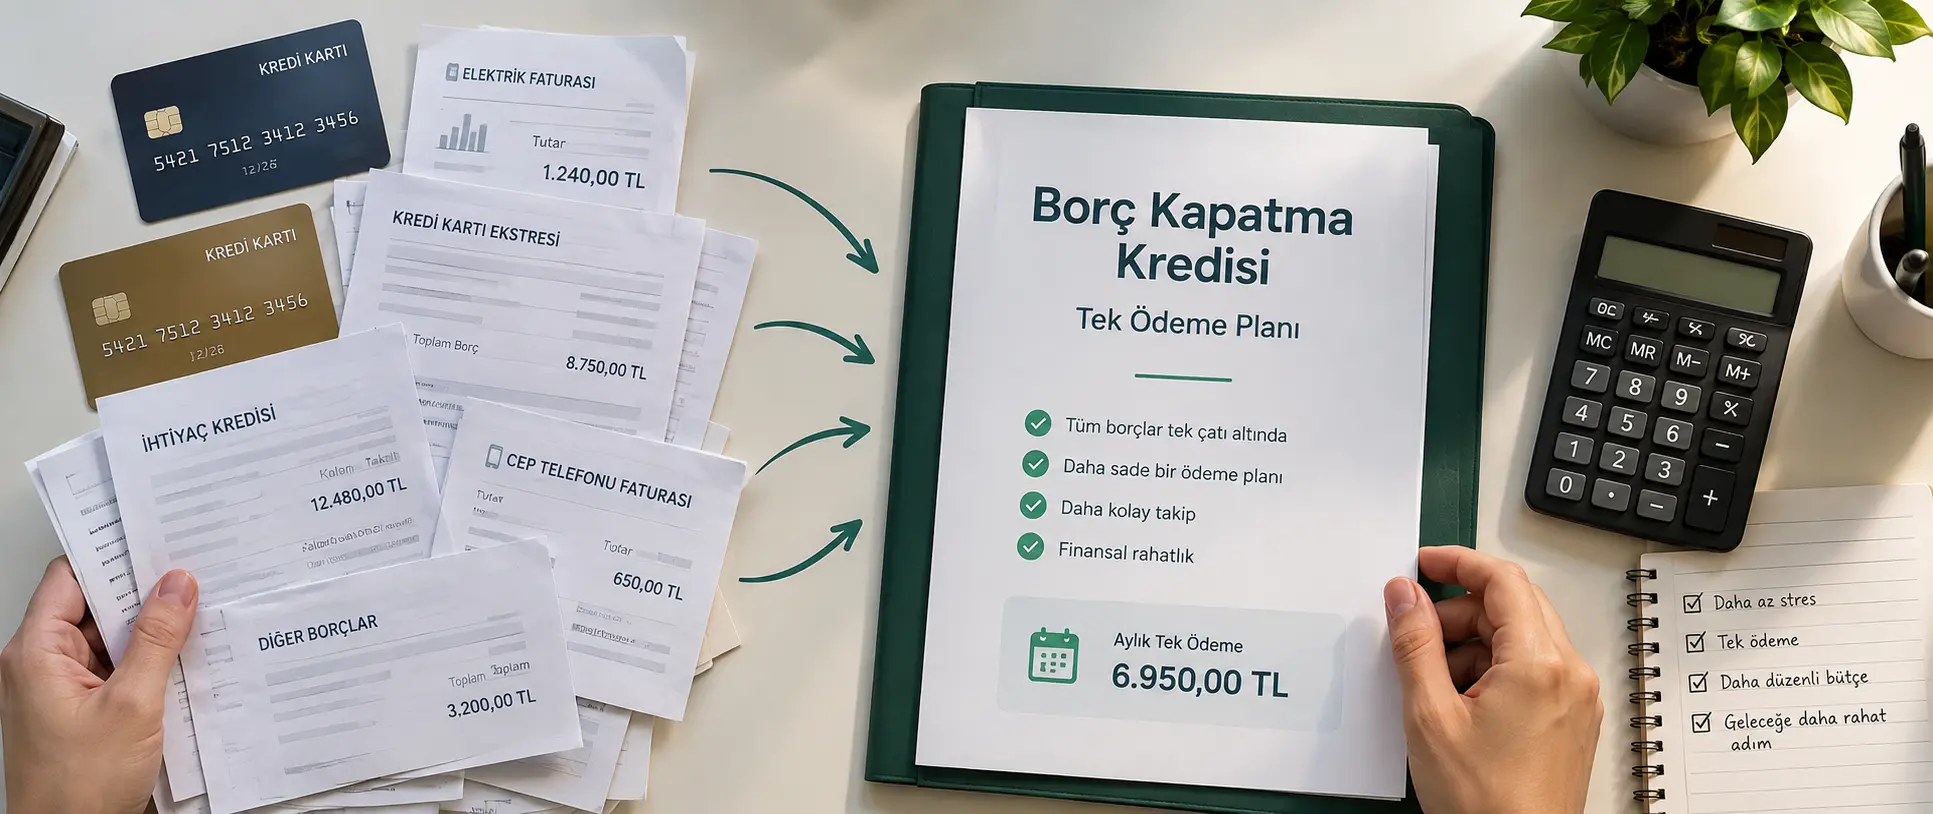
Birden fazla kredi veya kredi kartı borcu olduğunda ödemeleri takip etmek zorlaşabilir. Bu noktada borç kapatma kredisi, mevcut borçları tek bir kredi altında toplamak için kullanılan seçeneklerden biridir.
Kısa cevap: Borç kapatma kredisi, farklı bankalardaki veya aynı bankadaki uygun borçların yeni bir krediyle kapatılmasıdır. Ancak her durumda avantajlı değildir. Asıl bakılması gereken yeni kredinin toplam maliyetidir.
Borç Kapatma Kredisi Nedir?
Borç kapatma kredisi, mevcut kredi ve bazı durumlarda kredi kartı borçlarının yeni bir krediyle kapatılmasını sağlayan finansman türüdür.
Amaç genellikle birden fazla ödeme yerine tek taksit oluşturmak ve borç takibini kolaylaştırmaktır.
Bankaya göre ürünün kapsamı değişebilir. Bazı bankalar yalnızca ihtiyaç kredilerini, bazıları ise kredi kartı borçlarını da yapılandırma kapsamına alabilir.
Borç Kapatma Kredisi Nasıl Çalışır?
Banka önce mevcut borçlarınızı ve ödeme durumunuzu değerlendirir.
Başvuru onaylanırsa yeni kredi tutarı mevcut borçların kapatılmasında kullanılır. Bazı bankalar ödemeyi doğrudan diğer bankalara yapabilir.
Böylece eski borçlar kapanır ve yeni kredinin aylık taksitleri ödenmeye başlanır.
Hangi Borçlar Kapatılabilir?
Bu tamamen bankanın ürün şartlarına bağlıdır.
Genellikle şu borç türleri değerlendirilebilir:
- İhtiyaç kredileri
- Kredi kartı borçları
- Ek hesap veya kredili mevduat hesabı borçları
Konut veya taşıt kredileri ise teminat yapıları nedeniyle farklı değerlendirilir ve standart borç kapatma kredisine her zaman dahil edilmez.
Borç Kapatma Kredisi Ne Zaman Mantıklı Olabilir?
En önemli kriter yeni kredinin toplam maliyetidir.
Örneğin üç farklı borcunuz varsa ve yeni kredi bunları daha düşük toplam maliyetle kapatıyorsa avantajlı olabilir.
Aynı şekilde aylık ödemeleri takip etmekte zorlanıyorsanız tek taksitli bir yapı finansal düzeni kolaylaştırabilir.
Ancak sadece aylık taksit düştü diye kredinin avantajlı olduğunu düşünmemek gerekir.
Aylık Taksitin Düşmesi Her Zaman İyi mi?
Hayır.
Taksit tutarı genellikle vade uzadıkça düşer. Ancak daha uzun vade, toplam geri ödemenin artmasına neden olabilir.
Örneğin mevcut borçlarınızı 12 ayda kapatabilecekken yeni krediyle vade 36 aya çıkıyorsa aylık ödeme rahatlayabilir fakat toplam maliyet yükselmiş olabilir.
Bu nedenle karşılaştırma yaparken yalnızca taksite değil, toplam geri ödemeye bakılmalıdır.
Borç Kapatma Kredisi Kredi Notunu Etkiler mi?
Yeni kredi başvurusu, bankanın standart kredi değerlendirmesine tabidir.
Kredi notu, mevcut borç seviyesi, gelir durumu ve ödeme geçmişi değerlendirmede etkili olabilir.
Mevcut borçları tek kredi altında toplamak tek başına kredi notunu yükseltmez.
Asıl önemli olan yeni kredinin düzenli ödenmesi ve toplam borç seviyesinin kontrol altında tutulmasıdır.
Borç Kapatma Kredisi Almak Kolay mı?
Başvurunun onaylanması garanti değildir.
Bankalar özellikle toplam borç yükünü ve aylık geliri dikkate alır.
Mevcut borçlar gelire göre çok yüksekse, ödeme gecikmeleri varsa veya yeni kredi taksiti bütçeye uygun görünmüyorsa başvuru reddedilebilir.
Borç Kapatma Kredisi ile Yapılandırma Aynı Şey mi?
Tam olarak değil.
Borç kapatma kredisi, mevcut borçların yeni bir krediyle kapatılmasıdır.
Yapılandırmada ise çoğu zaman mevcut borcun ödeme planı değiştirilir. Vade uzatılabilir veya yeni bir ödeme planı oluşturulabilir.
Her iki yöntemde de amaç ödemeyi sürdürülebilir hale getirmektir ancak işlem şekilleri farklıdır.
Başvuru Öncesi Hangi Hesap Yapılmalı?
Önce mevcut borçlarınızın kalan toplam geri ödeme tutarını hesaplayın.
Ardından yeni kredinin:
- Aylık taksitini
- Vadesini
- Toplam geri ödemesini
- Varsa ek ücretlerini
karşılaştırın.
Yeni kredi yalnızca ödemeleri birleştiriyor ancak toplam maliyeti ciddi şekilde artırıyorsa finansal olarak avantajlı olmayabilir.
Borçlar Kapandıktan Sonra Kredi Kartlarını Kullanmak Riskli mi?
Evet, dikkat edilmezse eski borç döngüsü tekrar başlayabilir.
Örneğin kredi kartı borçları yeni krediyle kapatıldıktan sonra kartlar yeniden yoğun şekilde kullanılırsa bu kez hem kredi taksiti hem de yeni kart borcu oluşur.
Bu nedenle borç kapatma kredisi sonrasında harcama düzenini değiştirmek en az kredinin kendisi kadar önemlidir.
Kısaca Borç Kapatma Kredisi Mantıklı mı?
Borç kapatma kredisi, aylık ödemeleri sadeleştirmek ve uygun koşullarda toplam maliyeti azaltmak için kullanılabilir.
Ancak yalnızca aylık taksitin düşmesine bakarak karar verilmemelidir.
Yeni kredinin toplam geri ödemesi mevcut borçların toplam maliyetiyle karşılaştırılmalı, vade uzamasının oluşturduğu ek maliyet mutlaka hesaba katılmalıdır.