Mevduat Faizi Nasıl Hesaplanır?
Mevduat faizi nasıl hesaplanır? Vadeli hesapta brüt ve net getiri farkını, vade süresinin kazanca etkisini ve dikkat edilmesi gerekenleri öğrenin.
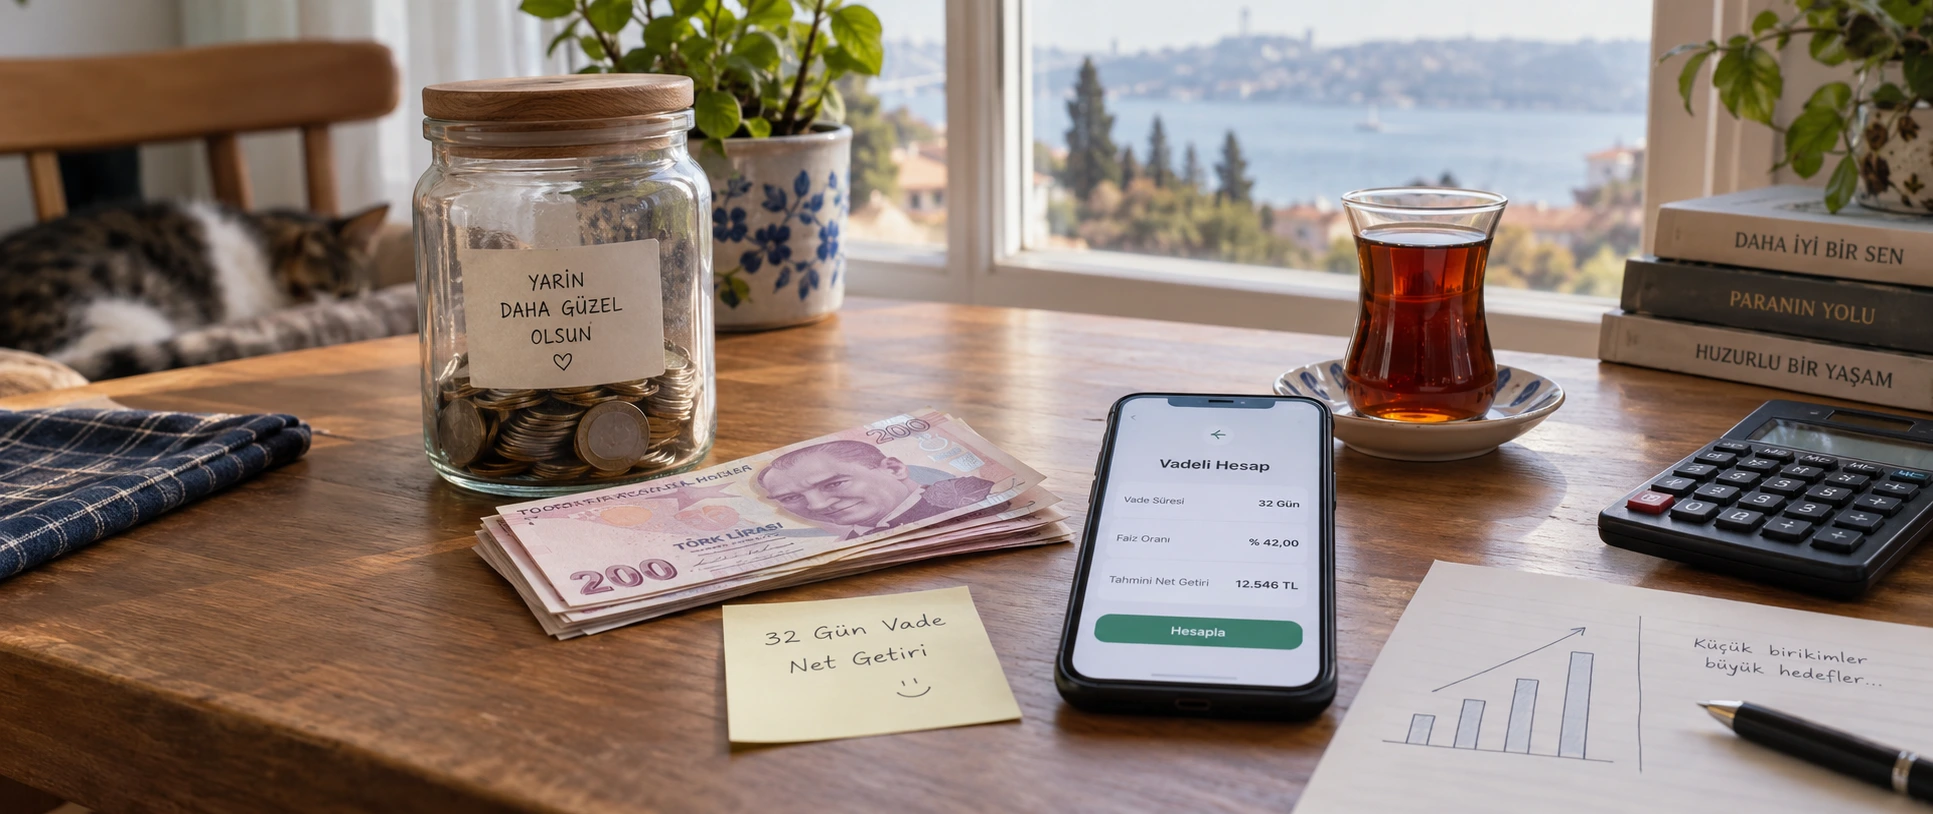
Bankada paranızı vadeli hesaba yatırdığınızda ekranda genellikle yıllık bir faiz oranı görürsünüz. Ancak bu oran, vade sonunda hesabınıza yatacak net kazancı tek başına göstermez.
Örneğin 100.000 TL'yi %45 faizle 32 gün vadeye bağladığınızda, “100.000 TL'nin %45'i kadar kazanırım” şeklinde düşünmek doğru değildir. Çünkü ilan edilen oran yıllıktır ve kazanç seçtiğiniz vade süresine göre hesaplanır.
Peki mevduat faizi nasıl hesaplanır, brüt ve net getiri arasındaki fark nedir ve vadeli hesap açarken nelere dikkat etmek gerekir?
Vadeli Mevduat Nedir?
Vadeli mevduat, bankaya belirli bir süre için yatırılan paranın karşılığında faiz getirisi elde edilen hesap türüdür.
Vade 32 gün, 45 gün, 92 gün veya daha uzun süreli olabilir. Bankaların sunduğu faiz oranları ise yatırılan tutara, vade süresine, müşteri tipine ve dönemsel kampanyalara göre değişebilir.
Bu nedenle aynı gün içerisinde iki farklı bankanın 100.000 TL için sunduğu net kazanç birbirinden farklı olabilir.
Mevduat Faizi Nasıl Hesaplanır?
Basitleştirilmiş haliyle mevduat getirisi; anapara, yıllık faiz oranı ve paranın bankada kaldığı gün sayısı üzerinden hesaplanır.
Örneğin 100.000 TL'nin yıllık %45 faiz oranıyla 32 gün vadede değerlendirildiğini düşünelim.
Hesaplama yaklaşık olarak şu mantıkla yapılır:
Anapara × Faiz Oranı × Gün Sayısı / Yılın Gün Sayısı
Bu hesap sonucunda bulunan tutar brüt faiz geliridir. Ancak müşterinin hesabına geçecek net kazanç için vergisel kesintilerin de dikkate alınması gerekir.
Brüt Faiz ile Net Faiz Arasındaki Fark Nedir?
Bankanın ilan ettiği faiz oranı üzerinden hesaplanan ilk kazanç brüt getiridir.
Hesabınıza geçen tutar ise gerekli kesintiler sonrasında oluşan net getiridir.
Bu nedenle bankaları karşılaştırırken yalnızca “faiz oranı kaç?” sorusuna bakmak yerine, vade sonunda elinize geçecek net tutarı karşılaştırmak daha anlamlıdır.
İki banka birbirine yakın faiz oranları sunsa bile vade, kampanya şartları veya uygulanan koşullar nedeniyle sonuç farklılaşabilir.
100.000 TL Vadeli Hesapta Ne Kadar Kazandırır?
Bunun tek bir cevabı yoktur.
Kazanç;
- Bankanın sunduğu faiz oranına,
- Paranın hesapta kalacağı süreye,
- Uygulanan güncel kesintilere,
- Yeni müşteri veya hoş geldin faizi gibi kampanyalara
göre değişir.
Bu yüzden “100.000 TL aylık ne kadar faiz getirir?” şeklindeki hesaplamalarda mutlaka güncel faiz oranının kullanılması gerekir.
Bugün alınan bir sonuç birkaç hafta sonra aynı olmayabilir.
32 Günlük Faiz Neden Çok Kullanılıyor?
Bankaların vadeli mevduat ürünlerinde 32 günlük vade oldukça sık karşımıza çıkar.
Bunun temel avantajlarından biri, parayı çok uzun süre bağlamadan kısa vadeli olarak değerlendirme imkânı sunmasıdır.
Vade sonunda faiz oranlarını yeniden karşılaştırabilir ve paranızı aynı bankada değerlendirmeye devam edebilir veya başka bir bankaya taşıyabilirsiniz.
Ancak her zaman 32 günün en yüksek getiriyi sağlayacağı şeklinde bir kural yoktur. Bazı bankalar daha kısa veya daha uzun vadelerde daha yüksek oran sunabilir.
Vadeli Hesaptan Vade Dolmadan Para Çekilir mi?
Genellikle çekilebilir ancak hesabın şartlarına bağlı olarak faiz kazancının tamamı veya bir kısmı kaybedilebilir.
Örneğin 32 günlük vadeli hesap açıp parayı 20. günde çekerseniz, banka hesabı vadesinden önce bozulan mevduat olarak değerlendirebilir.
Bu yüzden yakın zamanda kullanmanız gerekebilecek paranın tamamını tek bir vadeli hesaba bağlamak her zaman iyi fikir olmayabilir.
Acil ihtiyaçlar için belirli bir miktarı vadesiz hesapta tutmak daha esnek bir seçenek olabilir.
Hoş Geldin Faizi Nedir?
Bazı bankalar yeni müşterilere veya ilk kez vadeli hesap açan kişilere standart oranın üzerinde faiz sunabilir.
Bu uygulamalar genellikle belirli bir süre veya belirli tutarlar için geçerlidir.
İlk bakışta oldukça yüksek görünen oranların süresiz devam edeceğini düşünmemek gerekir.
Kampanya süresi sona erdiğinde hesabın hangi faiz oranıyla yenileneceğini kontrol etmek önemlidir.
Vade Sonunda Para Ne Olur?
Vadeli hesap açarken bankalar genellikle vade sonu için farklı talimatlar sunar.
Anapara ve faizin yeniden vadeye bağlanması, yalnızca anaparanın yenilenmesi veya paranın vadesiz hesaba aktarılması gibi seçenekler bulunabilir.
Otomatik yenileme açıksa para yeni dönemde bankanın o gün için belirlediği faiz oranıyla tekrar vadeye girebilir.
Buradaki kritik nokta şudur: İlk hesabı açarken aldığınız faiz oranı ile yenileme günündeki oran aynı olmak zorunda değildir.
En Yüksek Faizi Veren Banka Her Zaman En İyi Seçenek mi?
Kağıt üzerinde en yüksek oran doğal olarak daha yüksek getiri sağlayabilir. Ancak karar verirken sadece oranı görmek yeterli değildir.
Örneğin yüksek faiz oranı yalnızca yeni müşteriler için geçerli olabilir veya belirli bir tutarın üzerindeki paraya uygulanabilir.
Bazı kampanyalarda ise paranın bir bölümünün vadesiz hesapta tutulması istenebilir.
Bu nedenle karşılaştırma yaparken kampanya koşullarını okumak gerekir.
Vadeli Mevduatta Nelere Dikkat Edilmeli?
Vadeli hesap açmadan önce birkaç temel noktayı kontrol etmek çoğu sürprizi ortadan kaldırır.
- Faiz oranının hangi tutar aralığı için geçerli olduğunu kontrol edin.
- Oranın yalnızca yeni müşterilere özel olup olmadığına bakın.
- Vade sonunda hesabın otomatik yenilenip yenilenmediğini öğrenin.
- Brüt kazanç yerine net kazancı karşılaştırın.
- Paraya vade içerisinde ihtiyaç duyup duymayacağınızı hesaba katın.
Özellikle bankalar arasında küçük faiz farkları olduğunda, birkaç ondalık puana bakarak karar vermek yerine net getiriyi TL olarak görmek çok daha anlaşılırdır.
Mevduat Getirisini Karşılaştırırken En Doğru Yöntem
Farklı bankaların faiz oranlarını karşılaştırırken aynı anapara ve aynı vade üzerinden hesap yapmak gerekir.
Örneğin bir bankanın 32 günlük teklifini başka bir bankanın 45 günlük teklifiyle yalnızca faiz oranına bakarak karşılaştırmak yanıltıcı olabilir.
En sağlıklı yöntem, yatıracağınız tutarı ve parayı değerlendirmek istediğiniz süreyi belirleyip her teklifin vade sonundaki net kazancına bakmaktır.
Sonuç
Mevduat faizi hesaplanırken bankanın açıkladığı yıllık faiz oranı tek başına yeterli değildir. Anapara, vade süresi ve geçerli kesintiler birlikte değerlendirilmelidir.
Vadeli hesap açmadan önce özellikle net kazancı, kampanya süresini ve vade sonundaki yenileme koşullarını kontrol etmek gerekir.
Böylece yalnızca yüksek görünen faiz oranına değil, paranızın belirlediğiniz süre sonunda gerçekten ne kadar kazandıracağına göre karar verebilirsiniz.