Taksitli Nakit Avans mı İhtiyaç Kredisi mi Daha Avantajlı?
Taksitli nakit avans mı ihtiyaç kredisi mi daha avantajlı? Faiz, vade, toplam geri ödeme ve kredi kartı limitine etkilerini karşılaştırın.
Nakit ihtiyacı ortaya çıktığında en hızlı seçeneklerden biri kredi kartından taksitli nakit avans kullanmak olabilir. Diğer seçenek ise ihtiyaç kredisine başvurmaktır.
Peki taksitli nakit avans mı, ihtiyaç kredisi mi daha avantajlı?
Kısa cevap: Tek bir seçenek her zaman daha ucuz değildir. Karar verirken aylık faiz oranından çok toplam geri ödeme, vade ve ek maliyetler karşılaştırılmalıdır.
Taksitli Nakit Avans Nedir?
Taksitli nakit avans, kredi kartının kullanılabilir nakit avans limiti üzerinden çekilen paranın belirli sayıda taksitle geri ödenmesidir.
Başvuru genellikle mobil bankacılık veya internet şubesi üzerinden birkaç dakika içinde yapılabilir.
Kullanılabilecek tutar kredi kartı limitine ve bankanın müşteriye tanımladığı nakit avans limitine bağlıdır.
İhtiyaç Kredisi Nedir?
İhtiyaç kredisi, bankanın müşteriye belirli bir tutarı belirli vade ve faiz koşullarıyla kullandırdığı tüketici kredisidir.
Kredi kartı limitinden bağımsızdır.
Banka başvuruyu değerlendirirken gelir, kredi notu, mevcut borçlar ve ödeme geçmişi gibi kriterleri dikkate alabilir.
Taksitli Nakit Avans ile İhtiyaç Kredisi Arasındaki Fark Nedir?
En temel fark kullanılan finansman kaynağıdır.
- Taksitli nakit avans: Kredi kartı üzerinden kullanılır.
- İhtiyaç kredisi: Banka tarafından ayrı bir kredi olarak kullandırılır.
Taksitli nakit avans genellikle daha hızlı kullanılabilirken ihtiyaç kredisi daha yüksek tutarlar ve farklı vadeler sunabilir.
Hangisinin Faizi Daha Düşük?
Bu sorunun sabit bir cevabı yoktur.
Bankaların ihtiyaç kredisi faizleri müşteriye, kredi tutarına ve vadeye göre değişebilir. Taksitli nakit avansın faiz ve vergi maliyetleri de bankanın güncel koşullarına göre hesaplanır.
Bu nedenle sadece ekranda görünen faiz oranını karşılaştırmak yeterli değildir.
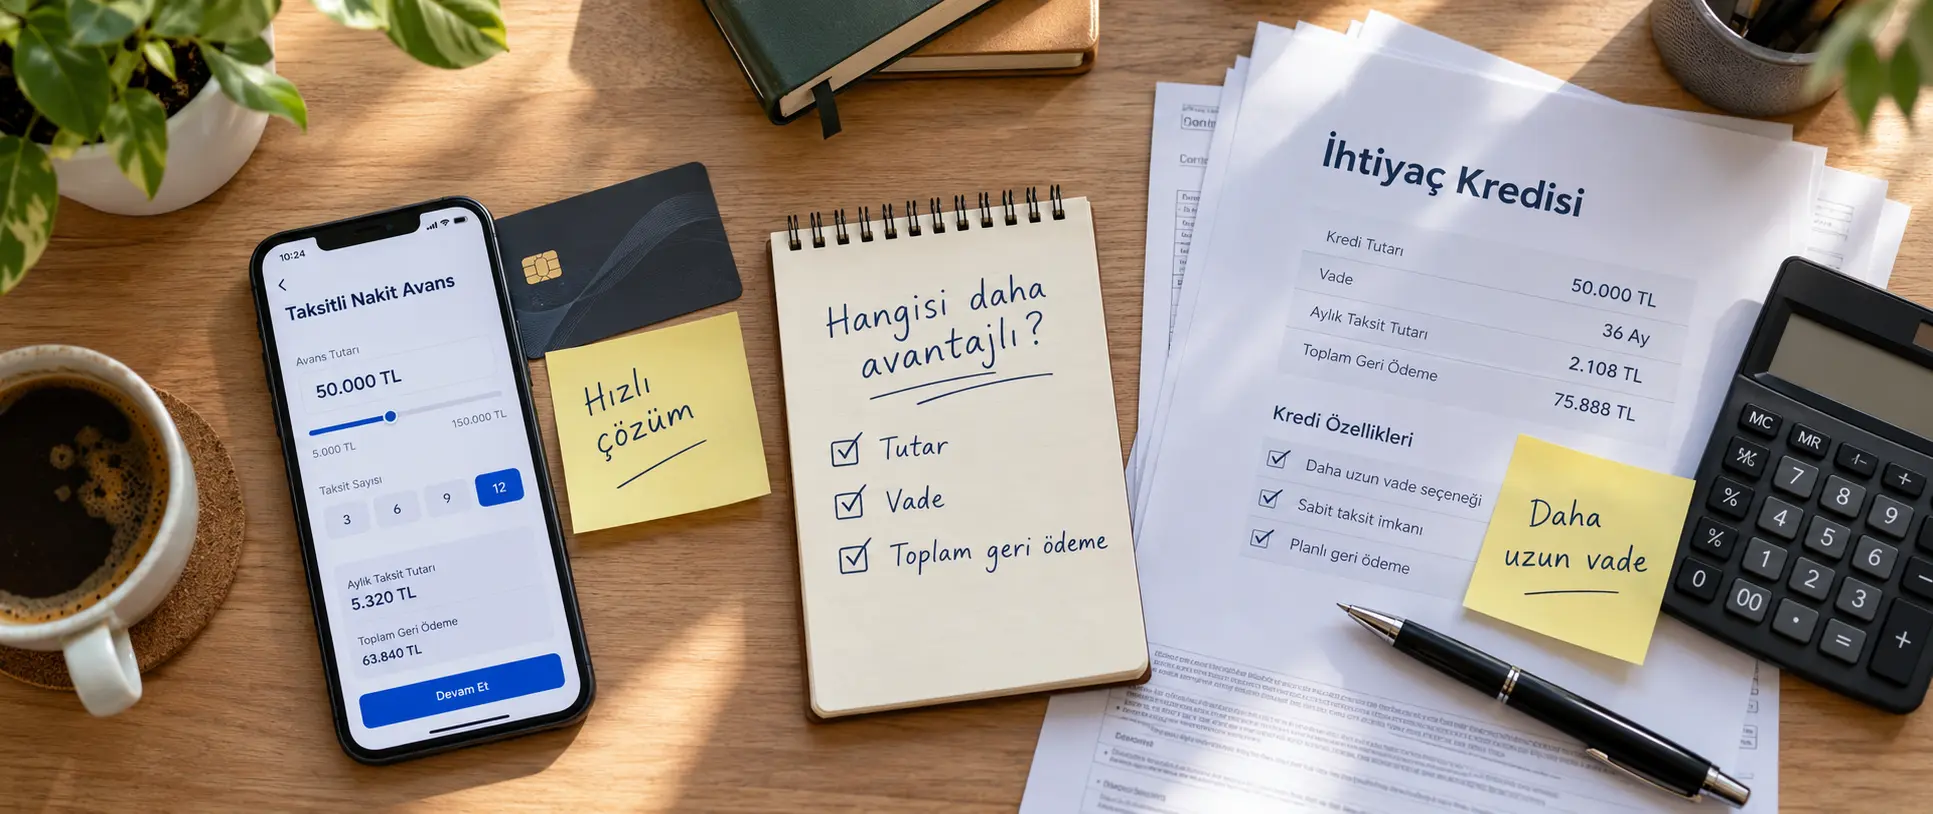
Örneğin iki seçenekte de 50.000 TL kullanıyorsanız, vade sonunda toplam kaç TL geri ödeyeceğinize bakmanız gerekir.
Taksitli Nakit Avans Ne Zaman Mantıklı Olabilir?
Düşük tutarlı ve kısa süreli nakit ihtiyacında pratik bir seçenek olabilir.
Özellikle kredi başvurusuyla uğraşmadan mevcut kart üzerinden işlem yapmak isteyenler için hızlıdır.
Ancak kredi kartı limitinin önemli bölümünü kullanacağından kartın kullanılabilir limitini düşürebilir.
İhtiyaç Kredisi Ne Zaman Daha Uygun Olabilir?
Daha yüksek tutarda veya daha uzun vadeli finansmana ihtiyaç varsa ihtiyaç kredisi daha fazla seçenek sunabilir.
Bankalar dönemsel olarak farklı faiz oranları da sunabilir.
Bu nedenle yüksek tutarlı bir ihtiyaç için yalnızca kredi kartındaki taksitli nakit avans seçeneğine bakmak yerine birkaç bankanın kredi teklifini karşılaştırmak faydalıdır.
Aylık Taksit Düşükse Daha Avantajlı mı?
Her zaman değil.
Aylık taksit vade uzadıkça düşebilir ancak toplam geri ödeme artabilir.
Örneğin 6 ay vadeli bir seçenek aylık olarak daha yüksek taksit oluştururken 24 aylık kredi daha rahat görünebilir. Buna karşılık uzun vade nedeniyle toplam maliyet daha yüksek olabilir.
Bu yüzden aylık taksit tek başına karar kriteri olmamalıdır.
Taksitli Nakit Avans Kredi Kartı Limitini Etkiler mi?
Evet.
Kullanılan nakit avans tutarı kredi kartının kullanılabilir limitini azaltır.
Taksitler ödendikçe limit bankanın uygulamasına göre yeniden kullanılabilir hale gelir.
Kart limitinin büyük kısmının nakit avans için kullanılması, günlük alışverişlerde kullanılabilecek limiti önemli ölçüde azaltabilir.
İhtiyaç Kredisi Kredi Kartı Limitini Düşürür mü?
İhtiyaç kredisi doğrudan kredi kartı limitinden kullanılmaz.
Ancak yeni kredi toplam borçluluğunuzu artırdığı için banka daha sonraki kredi veya limit değerlendirmelerinde mevcut borcunuzu dikkate alabilir.
Erken Kapatma Yapılabilir mi?
İhtiyaç kredilerinde borcun erken kapatılması veya ara ödeme yapılması mümkündür ve kalan borç buna göre yeniden hesaplanır.
Taksitli nakit avansta ise erken ödeme koşulları bankaya ve kullanılan ürüne göre değişebilir.
Erken kapatma düşünüyorsanız işlem yapmadan önce bankanın güncel hesaplama şeklini kontrol etmek gerekir.
Karşılaştırırken Nelere Bakılmalı?
İki seçenek arasında karar verirken şu dört bilgiyi yan yana koymak yeterlidir:
- Kullanacağınız net tutar
- Aylık taksit
- Vade
- Toplam geri ödeme
Varsa tahsis ücreti, vergi ve diğer maliyetleri de hesaba katmak gerekir.
Kısaca Taksitli Nakit Avans mı, İhtiyaç Kredisi mi?
Kısa vadeli ve düşük tutarlı nakit ihtiyacında taksitli nakit avans pratik olabilir. Daha yüksek tutar veya daha uzun vade gerektiğinde ihtiyaç kredisi daha fazla seçenek sunabilir.
Ancak hangisinin daha avantajlı olduğunu belirleyen asıl unsur ürünün adı değil, toplam maliyetidir.
Aynı tutar ve aynı vadeyi mümkün olduğunca eşitleyerek toplam geri ödeme üzerinden karşılaştırma yapmak en sağlıklı yöntemdir.