Kredi Faizi Nasıl Hesaplanır? Aylık Faiz, KKDF ve BSMV Dahil Rehber
Kredi faizinin nasıl hesaplandığını, aylık faiz oranı ile yıllık maliyet farkını ve KKDF ile BSMV’nin taksite etkisini örneklerle öğrenin.
Kredi faizi nasıl hesaplanır?
Kredi faizi hesaplanırken yalnızca bankanın açıkladığı aylık faiz oranına bakmak yeterli değildir. Tüketici kredilerinde faiz tutarına ek olarak KKDF ve BSMV gibi vergiler de taksit ve toplam geri ödeme tutarını etkiler.
Bu nedenle bir kredinin gerçek maliyetini anlamak için aylık taksit, toplam faiz, vergiler ve toplam geri ödeme birlikte değerlendirilmelidir.
Aylık faiz oranı ne anlama gelir?
Bankaların ihtiyaç, taşıt ve konut kredilerinde açıkladığı oranlar genellikle aylık faiz oranıdır. Örneğin aylık %3,50 faiz oranı, kredi borcunun kalan ana para tutarı üzerinden her ay faiz hesaplanacağı anlamına gelir.
Ancak kredi taksitleri sabit olsa bile taksidin içindeki ana para ve faiz dağılımı her ay aynı değildir. İlk aylarda faiz payı daha yüksekken, kredi ilerledikçe ana para payı artar.
Kredi taksiti nasıl hesaplanır?
Eşit taksitli kredilerde bankalar annüite adı verilen hesaplama yöntemini kullanır. Bu yöntemde kredi tutarı, aylık faiz oranı ve vade birlikte değerlendirilerek sabit aylık taksit bulunur.
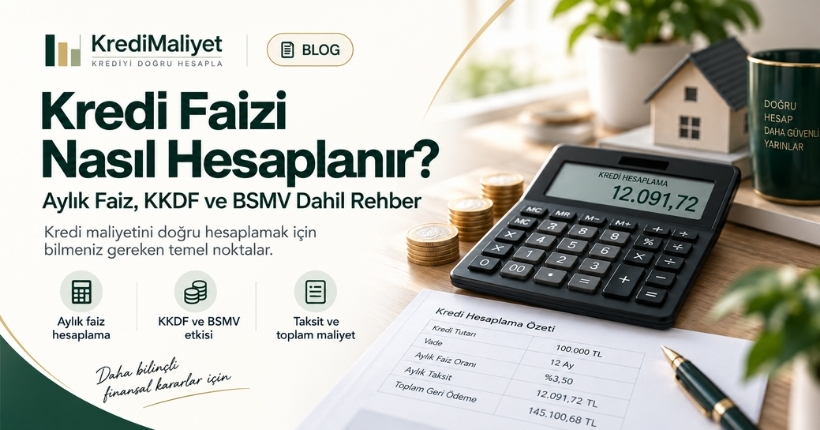
Örneğin 100.000 TL kredi, 12 ay vade ve aylık %3,50 faiz oranında hesaplandığında taksit yalnızca basit faiz hesabıyla bulunmaz. Kalan ana para her ay değiştiği için gerçek ödeme planı annüite yöntemiyle hesaplanır.
KKDF nedir?
KKDF, Kaynak Kullanımını Destekleme Fonu anlamına gelir. Tüketici kredilerinde faiz üzerinden hesaplanan ek bir maliyet kalemidir.
İhtiyaç kredilerinde faiz tutarına uygulanır ve doğrudan taksit tutarını artırır. Konut finansmanında ise bazı durumlarda vergi istisnası uygulanabilir.
BSMV nedir?
BSMV, Banka ve Sigorta Muameleleri Vergisidir. Kredi faizleri üzerinden hesaplanan diğer önemli vergi kalemlerinden biridir.
KKDF ve BSMV birlikte değerlendirildiğinde, bankanın açıkladığı aylık faiz oranı ile kullanıcının gerçek kredi maliyeti arasında fark oluşabilir.
Aylık faiz ile yıllık maliyet aynı şey değildir
Aylık faiz oranını 12 ile çarpmak, kredinin gerçek yıllık maliyetini tam olarak vermez. Çünkü kredi taksitleri boyunca ana para azalır ve faiz kalan borç üzerinden hesaplanır.
Ayrıca vergiler, tahsis ücretleri, sigorta giderleri ve bankaya göre değişebilen ek masraflar da yıllık maliyet oranını etkileyebilir.
Örnek kredi maliyeti
100.000 TL tutarında, 12 ay vadeli ve aylık %3,50 faiz oranına sahip bir ihtiyaç kredisi düşünelim.
- Kredi tutarı: 100.000 TL
- Vade: 12 ay
- Aylık faiz oranı: %3,50
- KKDF ve BSMV: faiz üzerinden hesaplanır
Gerçek aylık taksit ve toplam geri ödeme tutarı, bu değerlerin tamamı hesaba katılarak bulunur.
KrediMaliyet üzerindeki kredi hesaplama aracını kullanarak kredi tutarı, faiz oranı ve vadeyi girip aylık taksit, toplam faiz ve toplam geri ödeme tutarını tek ekranda görebilirsiniz.
Kredi karşılaştırırken nelere bakılmalı?
- Aylık faiz oranı
- Aylık taksit
- Toplam faiz tutarı
- KKDF ve BSMV
- Toplam geri ödeme
- Tahsis ücreti ve diğer masraflar
Sadece en düşük faiz oranına bakmak yanıltıcı olabilir. Asıl karşılaştırılması gereken değer, kredinin toplam maliyetidir.
Sonuç
Kredi faizi hesaplamak için yalnızca faiz oranını bilmek yeterli değildir. Kredi tutarı, vade, faiz, KKDF, BSMV ve diğer masraflar birlikte değerlendirilmelidir.
Bu nedenle kredi kullanmadan önce farklı senaryoları hesaplamak ve toplam geri ödeme tutarını karşılaştırmak daha doğru bir yaklaşım olur.